Banco Central di Aruba (BCA) a publica recientemente su informe di Economic Outlook, den cual ta presenta un analisis detaya y profundo di e perspectiva macroeconomico pa e proximo añanan. E documentacion aki ta evalua cu cautela e desarrollonan nacional y internacional, basa riba e datos y tendencianan observabel den e contexto economico actual. Si analisa e cifra- y proyectonan presenta pa e institucion financiero supremo di nos pais, ta bira evidente cu comunidad di Aruba mester prepara y “hala faha mara”, ya cu pa meydi di aña 2027, e tasa di inflacion por surpasa facilmente e limite di 4 porciento, afectando significativamente e costo di bida general.
Den su evaluacion, Banco Central ta enfatisa cu e persistencia di e shock di prijs di petroleo riba e mecenas di mercadonan global, hunto cu e incertidumbre geopolitico cu ta rondona e duracion y eventual resolucion di e tensionnan internacional entre Merca y Iran, ta stipula un panorama bastante delicado. Pa e motibo aki, e modelahe economico a inclui un “scenario adverso di shock di prijs di petroleo”. Den e scenario di riesgo aki, ta calcula meticulosamente e impacto directo y indirecto cu e prijsnan halto di combustibel lo bay tin riba inflacion local y riba e poder di compra di e ciudadanonan, factor cu inevitablemente lo frena e ritmo di crecemento economico di Aruba. Specificamente, e scenario adverso ta proyecta cu e prijsnan internacional di petroleo lo keda fiha na nan nivel mas halto (registra den luna di mei) te cu fin di december 2027.
E impacto acumulativo di un periodo prolonga di prijsnan halto di petroleo ta keda ilustra claramente den e analisnan grafico di e informe (specificamente Figura 5). E datonan ta refleha cu e efectonan mas severo y perhudicial lo manifesta pre-dominantemente den transcurso di aña 2027. Durante e aña ey, ta calcula cu e tasa di inflacion lo por haci un salto dramatico for di e nivel di base proyecta di 1,4% pa yega na un nivel alarmante di 4,9%. Na mes momento, e crecemento di e Producto Interno Bruto (PIB) real lo experiencia un desaceleracion substancial, bahando for di un calculacion di 2,3% pa apenas 0,4%.
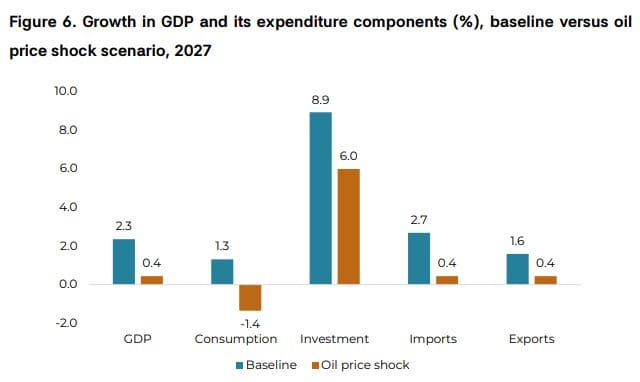
En cambio, e efecto pa aña 2026 ta keda califica como minimal o moderadamente bou di control. Pa 2026, e inflacion proyecta apenas lo sufri variacionnan drastico, mientras cu e crecemento di e PIB real lo baha solamente cu 0,2 punto porcentual. E diferencia fundamental aki ta residencia den e mecanismo di proteccion financiero cu Aruba tin actualmente. Den e caso di nos isla, e sistema di contratacion di seguro di prijs (hedging) aplica pa e importacion di petroleo pa aña 2026 ta sirbi como un escudo protector pa e consumidornan local contra e escalacion di gastonan di utilidad, tales como electricidad y awa. E strategia di hedging aki ta limita temporalmente e impacto adicional di e tarifanan di energia elevado den e proximo lunanan.
Sinembargo, e scenario adverso ta premira cu pa aña 2027 e cobertura di hedging di petroleo no lo ta viabel ni sostenibel na e mesun condicionnan. Pa motibo cu e prijsnan internacional lo permanece halto pa un tempo prolonga, e terminonan comercial pa renoba e contractonan di hedging lo bira considerablemente menos faborabel y hopi mas caro. Consecuentemente, e gastonan hopi mas halto di petroleo lo mester keda traduci directamente den un aumento di e tarifanan di utilidad di awe pa mañan y den un incremento di e costonan di produccion pa e sector empresarial local. E factor aki consecuentemente lo keda traspasa pa e consumidor final, generando un presion inflatorio hopi mas fuerte y generalisa den tur sector di nos economia.
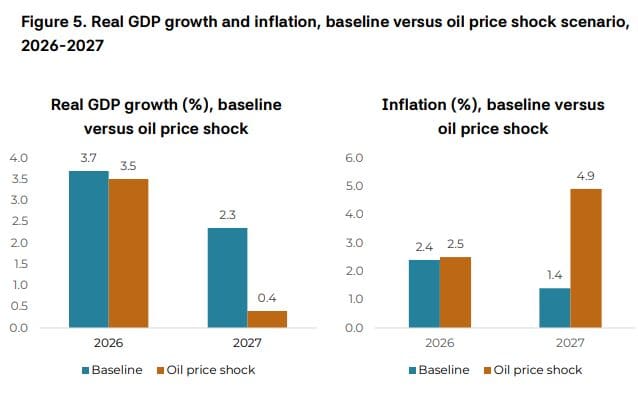
Mas aun, e analisis (Figura 6) ta subraya cu e efecto negativo di e tarifanan di energia mas halto lo afecta negativamente casi tur e componentenan di gasto den e economia Arubano. De hecho, e consumo priva real ta proyecta pa sufri un caida di 1,4%, lo cual ta un indicador di e erosion substancial den e poder di compra di e famianan Arubano. Ora e gastonan basico di bida y e recibonan di utilidad subi, e capacidad di gasto di e ciudadano comun pa otro bienes y servicionan ta keda seriamente limita.
En general, bou di e scenario aki di shock adverso den e prijs di petroleo, e PIB real di Aruba lo continua riba un trayectoria di crecemento, pero na un ritmo considerablemente mas lento y debil cu e pronostico di base (ilustra den Figura 7). E disparidad den rendimento economico lo bira specialmente evidente y pronuncia pa aña 2027, ora cu e combinacion di costonan di energia y inflacion elevado cuminsa debilita e dinamica di inversion y consumo. E situacion aki lo resulta den un perdida persistente di e nivel di produccion nacional en comparacion cu e proyeccionnan inicial, exigiendo decisionnan financiero prudente tanto di parti di e sector publico como di e sector priva y e hogarnan na Aruba.